
卖家多店群报税,被罚218万
当下跨境电商行业合规已进入深水区,各类深层、复杂的财税与出口合规风险逐步集中暴露。本文将从行业合规现状、监管底层逻辑、典型违规案例、精品店与多店群合规落地方法四大板块,全面拆解跨境卖家当下必须掌握的合规要点,帮助卖家规避税务风险、落地正规合规体系。 【财税合规风险持续凸显,想理清 9810、海外仓架
当下跨境电商行业合规已进入深水区,各类深层、复杂的财税与出口合规风险逐步集中暴露。本文将从行业合规现状、监管底层逻辑、典型违规案例、精品店与多店群合规落地方法四大板块,全面拆解跨境卖家当下必须掌握的合规要点,帮助卖家规避税务风险、落地正规合规体系。
【财税合规风险持续凸显,想理清 9810、海外仓架构难题?10 月 14 日ChaoBuy × 长风智税私享会落地广州,财税专家现场拆解方案、1V1 问诊,稀缺席位,点此报名抢占!】
一、跨境商户常见违规操作
目前仍有大量跨境商家沿用传统旧模式运营,抱有侥幸心理,殊不知在金税四期、税务大数据监管、平台数据推送的新规下,各类老旧违规路径已彻底被堵死,主要违规操作集中在五类:
- 无票采购:多数卖家为压缩产品成本、参与价格战,选择供应商无票采购,未取得正规增值税发票,埋下财税隐患;
- 买单出口:通过货代购买虚假报关资质、虚假资料完成出口,属于严重不合规操作,风险极高;
- 私账收款:通过连连、乒乓、万里汇等第三方支付站点,直接将商店回款提现至个人账户,脱离公账监管;
- 财务主体混同:多店铺、多经营主体的账务、税务数据混杂,未独立核算、独立记账报税;
- 零申报、低申报:长期隐匿商店真实营收,虚假申报税务。
自去年10月起,各大跨境电商平台已正式向税务、监管部门推送商户经营数据,商家所有店铺营收、订单、物流数据全部透明化,零申报、低申报、私账收款等违规操作已无隐蔽空间。
需要重点提醒的是,税务核查具备强滞后性。卖家当下未被稽查、未收到补税通知,不代表没有风险。每年5月30日为年度税务汇算清缴截止时间,当年的所有违规操作,均可能在次年汇算清缴阶段被统一核查、追溯补税。
同时,行业原有核定征收政策已全面取消,该政策仅为过往存量违规问题的过渡解决方案,2026年起不再适用,过往侥幸避税的模式彻底失效。
二、跨境合规全面收紧的核心底层逻辑 6. 行业数据缺口巨大,税务监管必然趋严
从行业官方数据可清晰看出合规整改的必然性:亚马逊2025年度全球销售额达8300亿美金(约5.8万亿人民币),其中50%以上商户为中国跨境卖家。而国内海关统计的2025年跨境电商出口数据仅2.2万亿,行业实际交易规模与官方报税数据存在数万亿的巨大税务缺口,这也是国家强力推进跨境电商合规征税的核心原因。 7. 监管模式彻底革新:从人工分散监管到数字化协同监管
过往海关、税务、外汇三大部门独立监管、依赖企业自主申报的模式已被彻底颠覆,现阶段监管核心为以数治税、多部门数据打通协同监管。
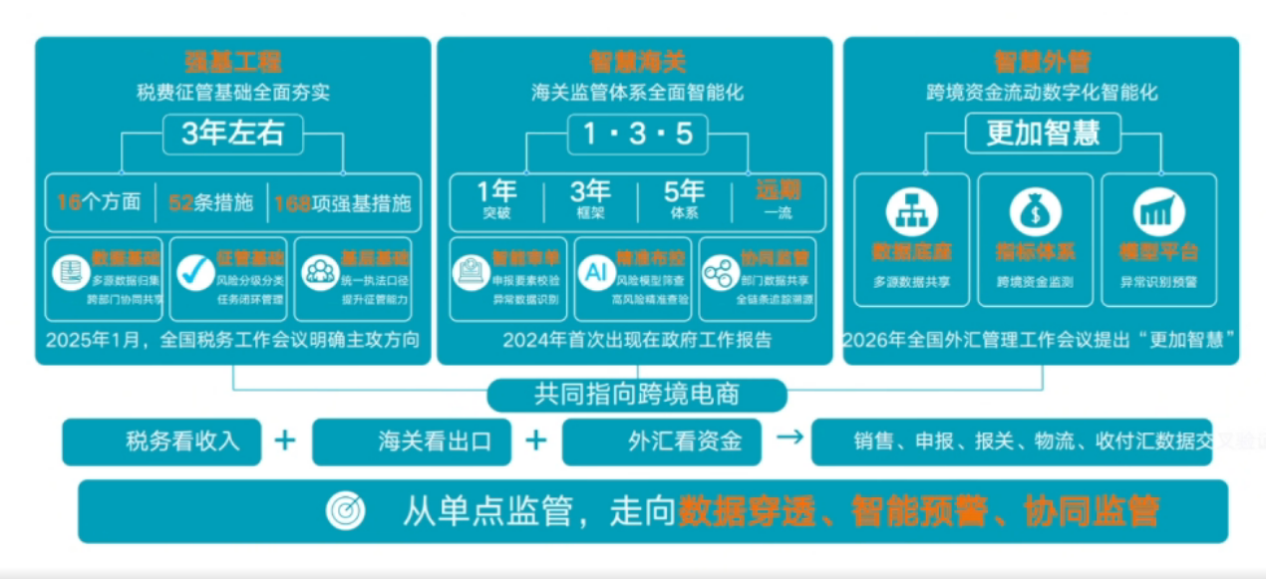
依托金税四期、智慧海关、智慧外管三大系统,监管部门已实现商流、物流、资金流、信息流四流数据全面打通、交叉比对。所有第三方支付平台资金数据、跨境报关物流数据、平台订单销售数据、企业税务申报数据全部纳入监管体系。
现阶段海关已明确规划,未来三年将实现99%智能查验率,完全替代人工审核。所有商家的不合规操作,包括买单出口、境外架构避税、私账回款、虚假申报等,都会被系统自动抓取识别。 8. 税务核查具备无限追溯性
企业年度汇算清缴相当于企业的“税务年检”,每年5月统一核查全年税务数据,且税务稽查可倒查3年、5年,甚至无限期追溯企业涉税问题。
监管核心逻辑为“数据留底、长期追溯”,所有经营数据永久留存,不存在过期清零的情况。商家当下的违规操作,终将在汇算清缴或专项稽查中被追责,不存在侥幸空间。
三、跨境商家高频违规被查典型案例
目前行业大量卖家因模式不合规、申报不实、无合规报关链路,被判定视同内销,面临大额补税、罚款,以下为真实落地案例,极具参考警示意义。
案例一:无合规报关单,被视同内销补税41.8万
某亚马逊卖家长期采用买单出口模式,过往一直零申报税务。在站点数据推送监管后,该商家按商店真实营收正常申报收入,一季度申报营收363.9万元。
但该卖家的商店主体公司无对应货物报关单,货物报关流程均由第三方公司完成,无法证明货物正规跨境出口,被税务系统判定为视同内销。
依据税务规定,视同内销需全额补缴增值税,该卖家最终补缴增值税税款41.8万元。核心误区在于,多数卖家误以为跨境出口可免征增值税,却忽略了免税、退税的前提是具备完整合规的报关、进货、配送凭证,四流一致,仅凭口头申报无法享受政策红利。
案例二:境外架构避税,被倒查三年全额补税
某卖家采用传统赛维1.0境外架构模式,通过香港空壳公司中转交易,部分营收滞留香港账户未回流国内,长期少报、漏报企业营收。
税务部门通过平台涉税数据比对,发现该企业申报收入与实际商店营收严重不符。商户初期拒不配合核查,最终触发深度稽查,被倒查2022-2025年三年全部账务。
本次稽查不仅该店铺主体需要全额补税,其上游供应链企业也被连带追责补税,整体损失惨重。
案例三:多店群赛维模式不合规,一次性补税218万
杭州某服饰类多店群商户,运营近10家亚马逊店铺,整体营收近3000万,长期采用0110报关+赛维1.0模式运营,收货人直接填报亚马逊,资金通过第三方支付流转,部分利润滞留海外。
该卖家所有商店企业均无正规采购、报关、申报记录,账务空白。年初被税务系统抓取数据异常,所有店铺全部被判定视同内销,累计补缴增值税、所得税及滞纳金共计218万元。
四、合规核心逻辑:业务合规+财税合规
很多商户对合规存在认知误区,仅关注明面发票成本,忽略不合规带来的隐性亏损:无法享受出口退税、视同内销补税、税务罚款、滞纳金等,隐性成本远高于合规成本。
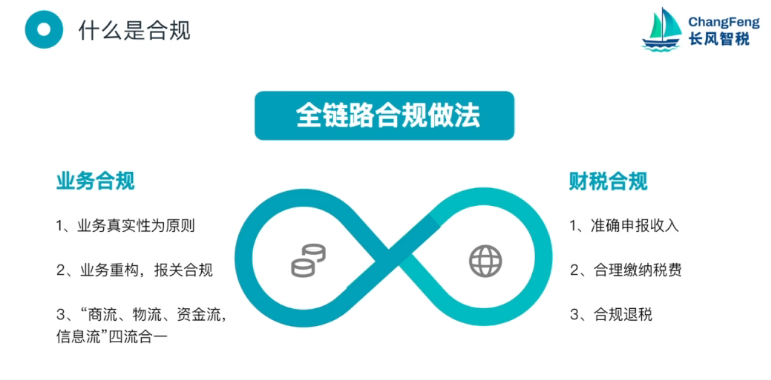
跨境电商合规分为业务合规和财税合规两大核心,核心标准为商流、物流、资金流、信息流四流一致。 9. 业务合规:匹配对应出口报关模式
商家需根据自身业务模式,匹配国家对应的报关通道,杜绝模式错配违规:
- 传统外贸线下订单模式:适用0110一般贸易报关;
- 亚马逊FBA海外仓备货模式:必须适用9810跨境电商出口海外仓报关;
- 国内一件代发、小包裹直邮模式:适用9610报关。
- 财税合规:如实申报、依法纳税、合规退税
摒弃零申报、低申报、虚假申报模式,依托真实业务数据入账报税。正规合规链路可帮助商家规避视同内销处罚,享受13%出口退税政策、阳光结汇,将合规成本转化为企业净利润。
现阶段金税四期为系统自动稽核,无需人工审核,只要申报数据、平台数据、报关数据、资金数据存在偏差,系统将自动生成稽查工单,推送至属地税务局核查。
五、 精品单商店9810合规完整落地流程
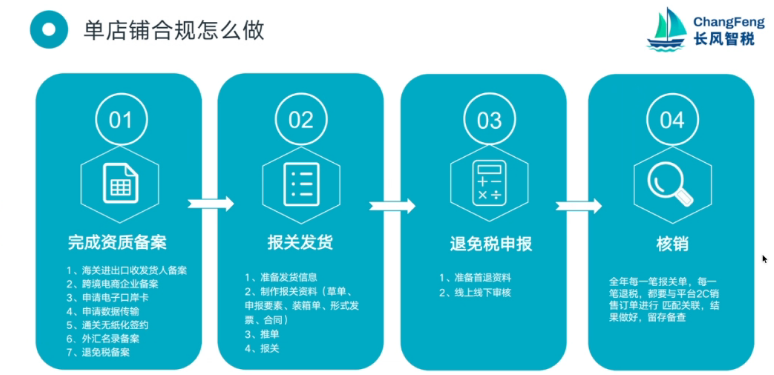
9810模式是当前亚马逊FBA海外仓商家最适配的合规路径,整体分为五大核心环节,环环相扣、缺一不可,具体落地流程如下: 11. 资质备案(基础前提)
企业需完成海关、税务、银行三大维度备案,具备完整进出口经营资质:
- 海关备案:登录国际贸易单一窗口,完成进出口收发货人、跨境电商企业备案,申领电子口岸卡,签署通关无纸化协议;
- 税务备案:登录电子税务局完成9810退免税备案,已办理0110税务备案的企业无需重复申请;
- 银行登记:完成企业对公账户进出口业务登记。
资质备案是享受9810离境即预退税政策的法定前提。 12. 报关发货(业务合规核心)
- 提前在亚马逊后台创建FBA货件,留存货件编号、货件确认截图,作为物流真实性佐证;
- 供应商开具与报关商品品名、规格、数量完全一致的发票,一般纳税人可开具增值税专票(可退税),小规模纳税人可开具普票(适用免税);
- 通过公共服务平台推送订单信息,委托报关行/货代申报,监管方式选择9810,报关资料与FBA货件资料、发票资料完全一致。
- 退免税申报(核心政策红利)
9810模式最大优势为离境预退税,货物出口离港、完成清关入仓后,即可在电子税务局申请预退税,无需等待货物全部销售完毕,极大缓解企业资金周转压力。
货物入亚马逊FBA仓后,需留存入库单,货物销售完成后15天内,整理平台销售报告、库存台账、记账凭证、销售明细账等资料备查。 14. 全量数据核销(最关键收尾环节)
无论申请退税还是免税,均必须完成年度数据核销,这是多数卖家、兼职财务的核心盲区。
企业需在次年4月30日前,完成全年所有报关单、退税记录、终端买家订单、物流签收记录、回款流水的多对多匹配核销,实现全业务链条数据闭环。
预退税到账仅为合规流程的开始,未完成年度核销,将直接触发税务异常、追回退税、产生罚款。 15. 规范记账报税
企业日常记账报税数据,必须与报关、销售、回款、退税数据完全一致。即便选择免税模式,也需规范做账,杜绝账务空白、数据脱节。
同时税局会针对首退企业开展下户核查,企业营业执照地址、实际经营地址必须一致,地址异常将被判定为走逃失联企业,直接影响合规资质。
针对未售完库存:未核销的库存可暂缓核销,待后续销售完成后补核销即可,不影响整体合规体系。
六、多店群模式合规落地官方口径与实操条件
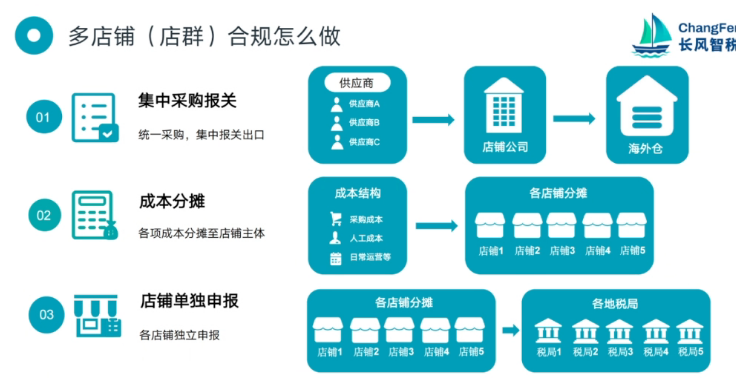
针对数十家、上百家店铺的多店群卖家,目前官方已出台合规归集口径,但落地门槛较高、流程复杂,核心合规逻辑为:归集报关、成本分摊、单店独立核算报税。
 16. 多店群合规三大核心步骤
- 归集报关:所有商店统一归集至单一主体完成海关报关;
- 成本分摊:按各店铺销售收入比例,统一分摊进货、物流、运营等全部成本;
- 独立申报:各店铺单独建账、独立开户、独立核算营收与成本,单独申报缴纳所得税。
- 多店群合规必备基础条件
- 所有店铺业务单一,仅运营亚马逊跨境业务,无国内电商、其他平台混合经营情况;
- 所有店铺公司归属同一属地税务局,目前暂不支持跨税局归集备案;
- 所有店铺具备真实一致的经营地址、完整对公账户,无地址异常、账户异常;
- 所有店铺日常合规申报税务,无长期零申报、异常申报记录。
- 落地核心要求
多店群合规需先向属地税局完成批量店铺备案,提交所有商店营业执照、税号、经营地址等全套资料,备案通过后方可开展归集报关、成本分摊、独立申报等后续操作。无备案的多店群归集操作,均不被税务认可,依然存在视同内销补税风险。
七、总结:跨境合规不可逆,尽早落地规避大额风险
当前跨境电商行业监管收紧、数据透明、追溯从严已是定局,过往买单出口、境外架构、私账回款、零申报避税的模式彻底终结。
对于精品单店卖家,9810模式是最合规、最节税、资金周转效率最高的落地路径;对于多店群卖家,需满足官方备案条件,完成全链条归集合规,切勿继续观望侥幸。
合规越晚落地,积累的税务隐患越多,汇算清缴补税、罚款的成本越高。2026年核定征收政策取消、税务稽查全面数字化,唯有搭建完整的业务+财税合规体系,才能实现长期稳定经营。